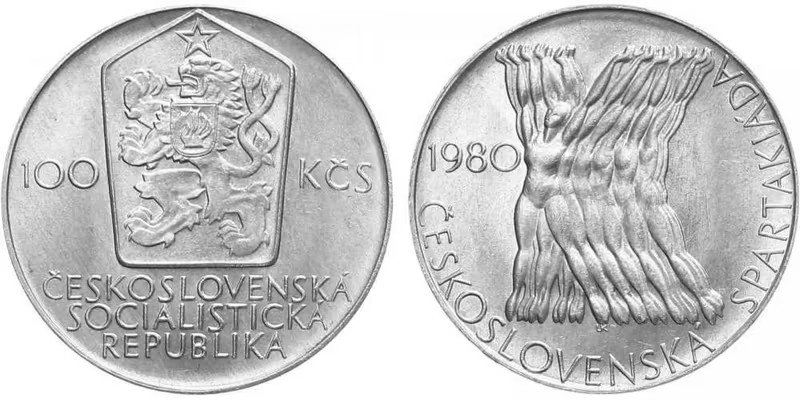Investition
Eine Investition ist eine Investition von Geld, Zeit oder Arbeit mit dem Ziel, den zukünftigen Wert zu steigern und einen Gewinn oder einen anderen Nutzen zu erzielen. Dies kann in Form des Kaufs von Vermögenswerten (Aktien, Anleihen, Immobilien, Gold), Bildung oder Unternehmen erfolgen und ist immer mit einem gewissen Risiko verbunden.
Die Idee des Investierens ist älter als die modernen Finanzmärkte. Schon in der Antike lagerten die Menschen Überschüsse in Vieh, Land, Vorräten oder Edelmetallen, weil es sich dabei um Vermögenswerte handelte, die ihren Wert besser behielten als verderbliche Güter. Gleichzeitig entwickelte sich auch die Form der „Investition in den Handel“ – die Finanzierung von Expeditionen und Karawanen gegen eine Gewinnbeteiligung. Nach und nach wurden Institutionen geschaffen, die es ermöglichten, verzinste Kredite aufzunehmen und so den unmittelbaren Konsum vom zukünftigen Einkommen zu trennen. Neben dem praktischen Aspekt werden seit jeher auch die ethischen und rechtlichen Aspekte thematisiert: ob das Interesse angemessen ist, wer den Schaden trägt und wie das Vertrauen zwischen den Parteien geschützt werden kann.
Im Mittelalter und in der frühen Neuzeit wurden Investitionen stark mit Geld, Münzen und Staatsfinanzen verbunden. Die Entwicklung von Städten, Fernhandel und Handwerk erforderte Kapital, das sich bei Kaufmannsfamilien, Bankiers und späteren Institutionen anzusammeln begann. Zu dieser Zeit erlangten Edelmetalle und Münzen nicht nur als Tauschmittel, sondern auch als „Wertspeicher“ Bedeutung. Wenn sich die Qualität der Währung verschlechterte oder die Unsicherheit zunahm, kehrten die Menschen häufig zu Gold und Silber in ihrer zuverlässigsten Form zurück. Genau aus diesem Grund nahmen große Silbermünzen, Golddukaten und später standardisierte Barren eine Sonderstellung in der Wirtschaft ein: Sie waren tragbar, allgemein anerkannt und weniger von den örtlichen Gegebenheiten abhängig.
Die Moderne brachte einen grundlegenden Wandel: Investitionen begannen sich zu „entmaterialisieren“. Neben Eigentum in Form von Grundstücken, Gütern oder Metall gewannen auch Wertpapiere an Bedeutung, die das Recht auf künftige Einkünfte darstellten. Staaten gaben Anleihen aus, um Kriege und Infrastruktur zu finanzieren, Unternehmer gründeten Unternehmen und verkauften Anteile, um zu wachsen, ohne dafür alles aus eigener Tasche bezahlen zu müssen. Das Aufkommen von Aktiengesellschaften und Börsen schuf ein Umfeld, in dem der Wert einer Investition nicht nur am „inneren“ Wert, sondern auch an den Markterwartungen gemessen wurde. Damit wuchs der Bedarf an Regeln, Aufsichtsinstitutionen und verlässlichen Informationen.
Geschichte
Im 20. Jahrhundert verbreitete sich das Investieren in der breiten Öffentlichkeit. Die Entwicklung von Banken, Rentensystemen und Fonds ermöglichte es auch Menschen ohne großes Kapital, zu investieren. Gleichzeitig wurde deutlich, wie stark Investitionen von Inflation, Währungsregimen und politischen Umschwüngen beeinflusst werden. Im Umfeld des Papiergeldes und später der elektronischen Konten bekam das Verhältnis von Risiko und Rendite eine neue Bedeutung: Sicherere Vermögenswerte bringen in der Regel eine geringere Rendite, während dynamischere Vermögenswerte schwanken, aber langfristig stärker wachsen können. Daher basiert modernes Investieren auf Planung, Diversifikation und dem Arbeiten mit einem Horizont – das heißt, wie lange einem Anleger Kapital fehlen kann und wie viel Schwankung er tolerieren kann.
Aus historischer Sicht ist es wichtig, dass sich die Investitionsformen ändern, aber das Grundprinzip bleibt bestehen: Investitionen sind aufgeschobener Konsum mit ungewissem Ausgang. Deshalb spielen neben modernen Werkzeugen auch „materielle“ Vermögenswerte wie Immobilien, Edelmetalle oder bestimmte numismatische Objekte eine Rolle. Es ist keine Rückkehr in die Vergangenheit, sondern vielmehr eine Erinnerung daran, dass einige Anleger nach Vermögenswerten suchen, die nicht nur von den Versprechen der Gegenpartei abhängig sind und die in unsicheren Zeiten die Rolle einer langfristigen Versicherung erfüllen können.
In der Praxis werden Investitionen nach der Art der Vermögenswerte unterteilt: Finanzanlagen (Aktien, Anleihen, Fonds), Immobilien (Immobilien, Unternehmen) und Alternativen (Edelmetalle, Sammlerstücke). Entscheidend ist die Unterscheidung, ob der Anleger eine regelmäßige Rendite (z. B. Zinsen oder Miete) oder eher eine Preissteigerung im Laufe der Zeit erwartet. Jede Investition weist drei grundlegende Merkmale auf: erwartete Rendite, Risiko und Liquidität. Normalerweise wird eine höhere Rendite durch eine höhere Volatilität oder eine schlechtere Marktfähigkeit erkauft, und der größte Fehler besteht darin, kurzfristige Schwankungen ohne Plan mit einem „definitiven Verlust“ zu verwechseln.
Anlagearten, Risiko und praktische Grundsätze
Die praktische Basis besteht aus einem Anlagehorizont, einer Rücklage für unerwartete Ausgaben und einer Diversifikation. Ein Anleger sollte wissen, wann er das Geld benötigt, welchen Verlust er kurzfristig verkraften kann und wie viel ihn die Gebühren kosten werden. Bei Fonds und börsengehandelten Produkten sind zudem Kosten und Steuern entscheidend, bei Immobilien der Unterhalt, rechtliche Risiken und der Standort. Bei Edelmetallen und Münzen gibt es eine wichtige Unterscheidung zwischen den Komponenten „Anlage“ und „Sammlerstück“: Anlagegold wird in der Regel hauptsächlich nach dem Metall und der Spanne zwischen Kauf und Verkauf bewertet, während Sammlermünzen deutlich steigen können, ihr Preis jedoch von Seltenheit, Erhaltungszustand und Nachfrage abhängt. In beiden Fällen spielen die sichere Aufbewahrung, die Überprüfbarkeit der Echtheit und die Frage, ob der Anleger einen schnellen Verkauf oder eine langfristige Beteiligung erwartet, eine Rolle.
Deshalb beginnt eine gute Investition nicht mit der Wahl des „heißesten“ Produkts, sondern mit einem klaren Ziel: Warum ich investiere, wie lange und mit welchem Risiko. Nur dann ist es sinnvoll, Instrumente zu wählen, die zum Ziel passen – sei es der langfristige Vermögensaufbau, der Kaufkraftschutz oder eine Kombination aus beidem.
In unserer Auktion und im Shop
- Code: MC011-LOTWieder verfügbar
Soubor mincí 10 Koruna 1930 - 1932
Československo (1918 - 1939) Soubor 10 kusů mincí - 10 Koruna 1930 - 1932, Aurea 11, různé zachovalosti, pěkné i oběhové, ilustrační foto Ag (700/1000), 30 mm (10g) Celková hmotnost ryzího stříbra 70 g Ilustrační foto – v případě oběžných mincí…
Skladem 4 ks - Code: MC014Wieder verfügbar
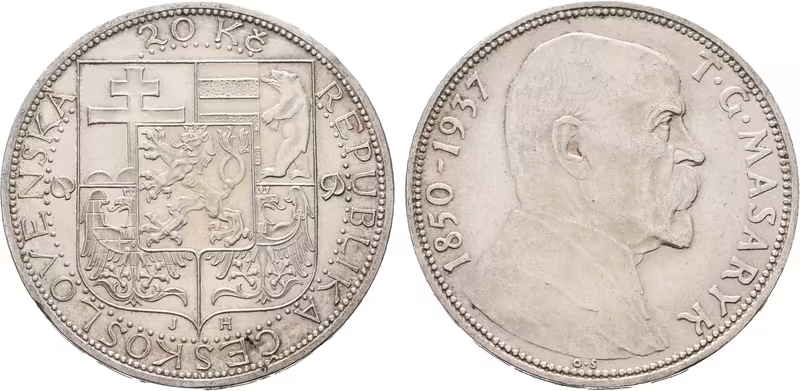
20 Koruna 1937 - T. G. Masaryk
Československo (1918 - 1939) 20 Koruna 1937 - K úmrtí T. G. Masaryka, Aurea 14, ilustrační foto Ag (700/1000), 34 mm (12g) Ilustrační foto – v případě oběžných mincí vydávaných ve vysokých nákladech nebo v případě investičních mincí a mincí ČNB nejsou…
Skladem 2 ks - Code: MC143Wieder verfügbar
100 Kčs 1980 - Československá spartakiáda
Československo (1953 - 1993( 100 Koruna 1980 - Československá spartakiáda 1980, autor Ladislav Kozák, Aurea 143, běžná kvalita, ilustrační foto Ag 0,500, 29 mm (9 g), raženo 62 428 ks (běžná kvalita), 3 642 ks (proof) Ilustrační foto – v případě oběžných…
Skladem (>5 ks) - Code: MC009-LOT2
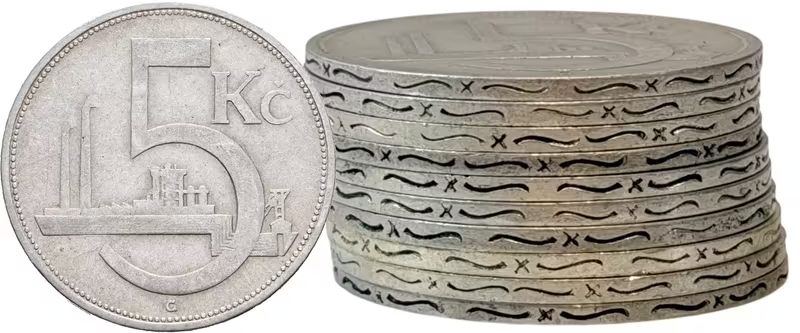
Soubor mincí 5 Koruna 1930
Československo (1918 - 1939) Soubor 10 kusů mincí - 5 Koruna 1930, Aurea 9, oběhová zachovalost, ilustrační foto Ag (500/1000), 27 mm (7g) Celková hmotnost ryzího stříbra 35 g. Ilustrační foto – v případě oběžných mincí vydávaných ve vysokých nákladech…
Skladem 3 ks